首页
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率5.73%,同比减29.51%,净利率-6.68%,同比减255.87%,销售费用、管理费用、财务费用总计1.53亿元,三费占营收比6.06%,同比增15.76%,每股净资产2.53元,同比减4.82%,每股经营性现金流0.22元,同比减19.44%,每股收益-0.1元,同比减191.18%
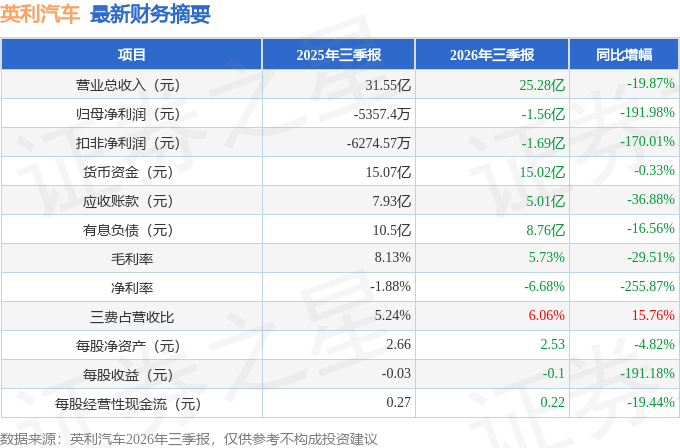
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-2.39%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为4.96%,投资回报一般,其中最惨年份2025年的ROIC为-1.49%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报5份,亏损年份1次,需要仔细研究下有无特殊原因。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市5年以来,累计融资总额7.97亿元,累计分红总额6251.61万元,分红融资比为0.08。
- 商业模式:公司业绩主要依靠研发及股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为2.6%/1.1%/--,净经营利润分别为1亿/4463.32万/-1.03亿元,净经营资产分别为39.07亿/41.89亿/37.81亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.11/0.13/0.09,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为5.92亿/6.28亿/3.81亿元,营收分别为53.18亿/46.93亿/43.2亿元。
最近有知名机构关注了公司以下问题:
问:上半年亏损扩大,请下半年扭亏的核心举措与产能利用率升目标是什么?
答:您好!近年随着国内汽车行业智能化、电动化转型,叠加行业竞争加剧及成本压力传导等多重因素,行业结构分化特征明显,公司整体盈利水平持续承压。当前公司顺应外部环境变化,积极优化发展战略,重点在提质增效方面下功夫。在收入端,公司将坚持创新发展导向,加大对新产品、新工艺、新材料等研发强度,持续以燃油车+新能源车为双轮驱动,积极拓展国内外客户,以专业、丰富的产品矩阵服务于客户,同时积极拓展产品应用场景,拓宽公司业务发展边界。在成本端,公司运营管理将紧扣提质、增效、降本、控险核心目标,聚焦生产运营全流程精细化管理。在资产端,公司将紧密围绕业务发展需求,统筹优化资产区域布局,促进业务外延发展,努力提升资产综合利用效率。谢谢!
本文地址: https://rplay.cn/lingshi/3299.html